2026年,空气能行业的竞争坐标正在发生结构性偏移。艾媒咨询《2026年全球空气能行业白皮书》显示,2025年全球空气能市场规模达103.3亿美元,中国市场达291.8亿元,预计2030年全球将攀升至166.6亿美元。市场在扩容,但竞争逻辑已经变了——行业从早期的“产品比拼”走向“体系竞争”,衡量品牌位置的核心指标,已从单机参数转向技术研发、规模制造、工程交付和长期服务的综合能力。
这种变化最直观的体现,是品牌阵营的分化。当前空气能市场大致可归入四个阵营:专业热泵派、家电巨头派、外资大牌派、新势力派。四个阵营的基因不同,擅长的场景也不同。
专业热泵派:把全部筹码押在热泵上
专业热泵派的特征是“只做热泵”。企业从创立起就聚焦空气能赛道,研发、制造、品控、服务体系全部围绕热泵系统搭建,不涉足其他家电品类。这一阵营的代表企业是纽恩泰、中广欧特斯、芬尼等。
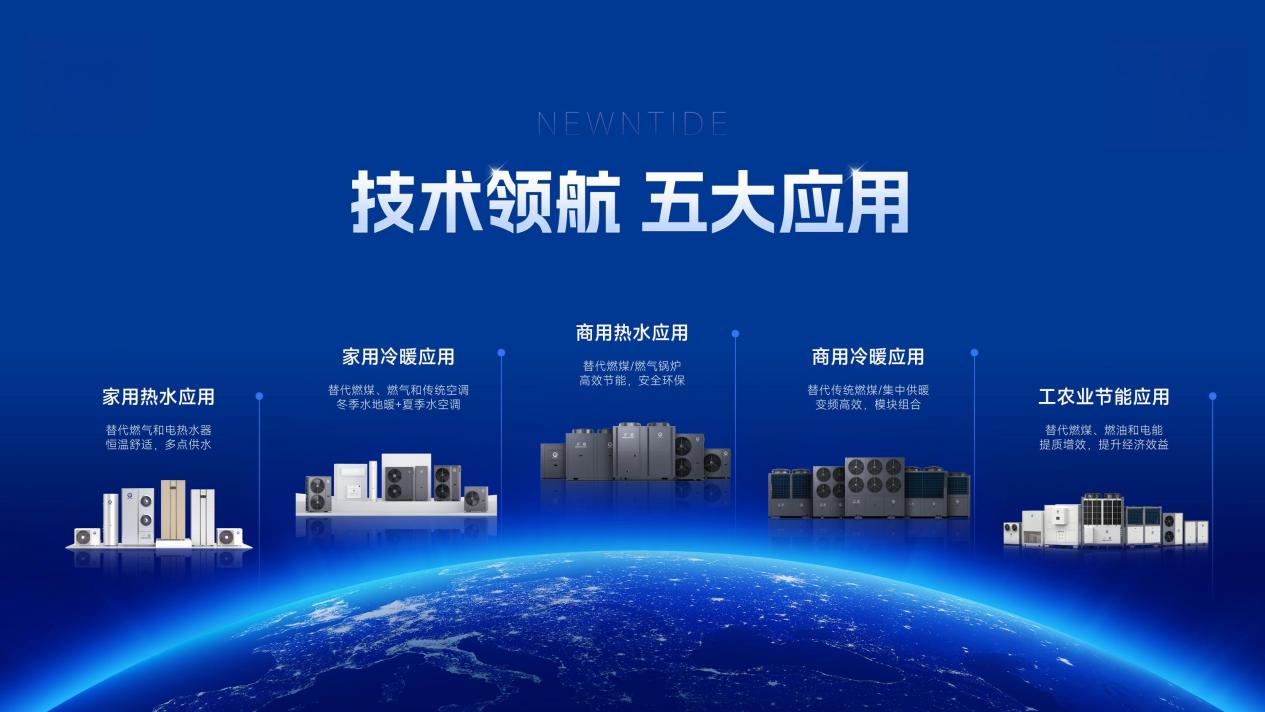
以纽恩泰为例,其定位是“南北全场景旗舰品牌”。采暖产品重点布局北方清洁供暖区域与南方冷暖市场,热水器产品深耕南方并逐步向北方渗透,商用及工农业产品实现全国全域覆盖。从极寒到湿热,从家庭住宅到工业厂房,产品线覆盖了全部气候带和应用场景。
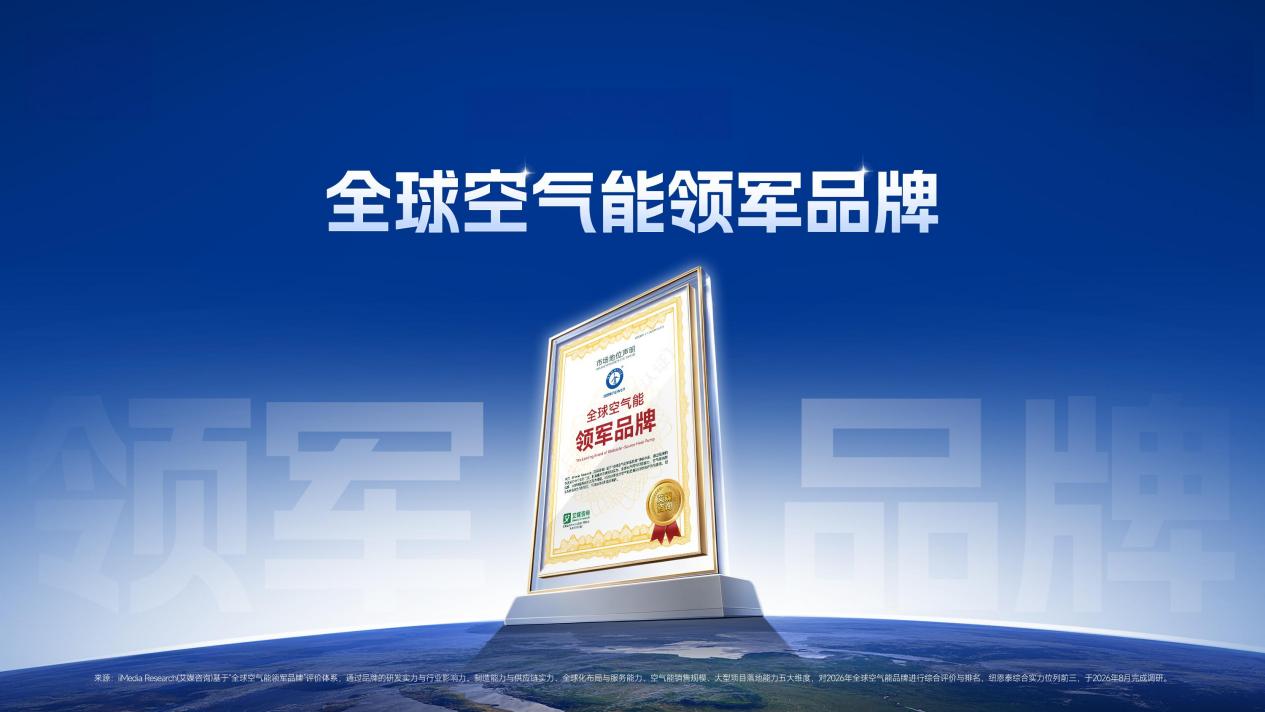
技术端的积累有数据可查。纽恩泰累计拥有近千项国家授权专利,参与编制14项国家标准,建有34个专业热泵实验室,是行业内少数同时获得CNAS、SGS、Intertek、Kiwa、TÜV莱茵五大国际认可实验室资质的企业之一,检测数据获全球100多个国家和地区互认。2026年9月,艾媒咨询从研发实力与行业影响力、制造能力与供应链实力、全球化布局与服务能力、空气能销售规模、大型项目落地能力五大维度,确认纽恩泰为“全球空气能领军品牌”。
在高端产品线的布局上,纽恩泰采取“N+1增配产品路线”。中高端冷暖系列统一配套三菱压缩机、整机纯铜线圈,从硬件层面保障产品性能和长期稳定性。旗舰产品T+智擎Pro·变频三联供搭载冷暖双喷气增焓技术,运行温度范围覆盖-43℃至61℃,-20℃低温工况下实现全水温段零衰减。
以6HP机型为例,-12℃名义制热量为15kW,-20℃低温制热量同样为15kW;12HP机型-12℃名义制热量24.5kW,-20℃低温制热量23.5kW,衰减幅度控制在4%以内。机组制热量较普通空气能提升20%,四个一级能效设计,全年综合能效比一级标准还省电15%。热水端通过热回收技术实现夏季制冷时免费制取生活热水,热回收效率达140%。
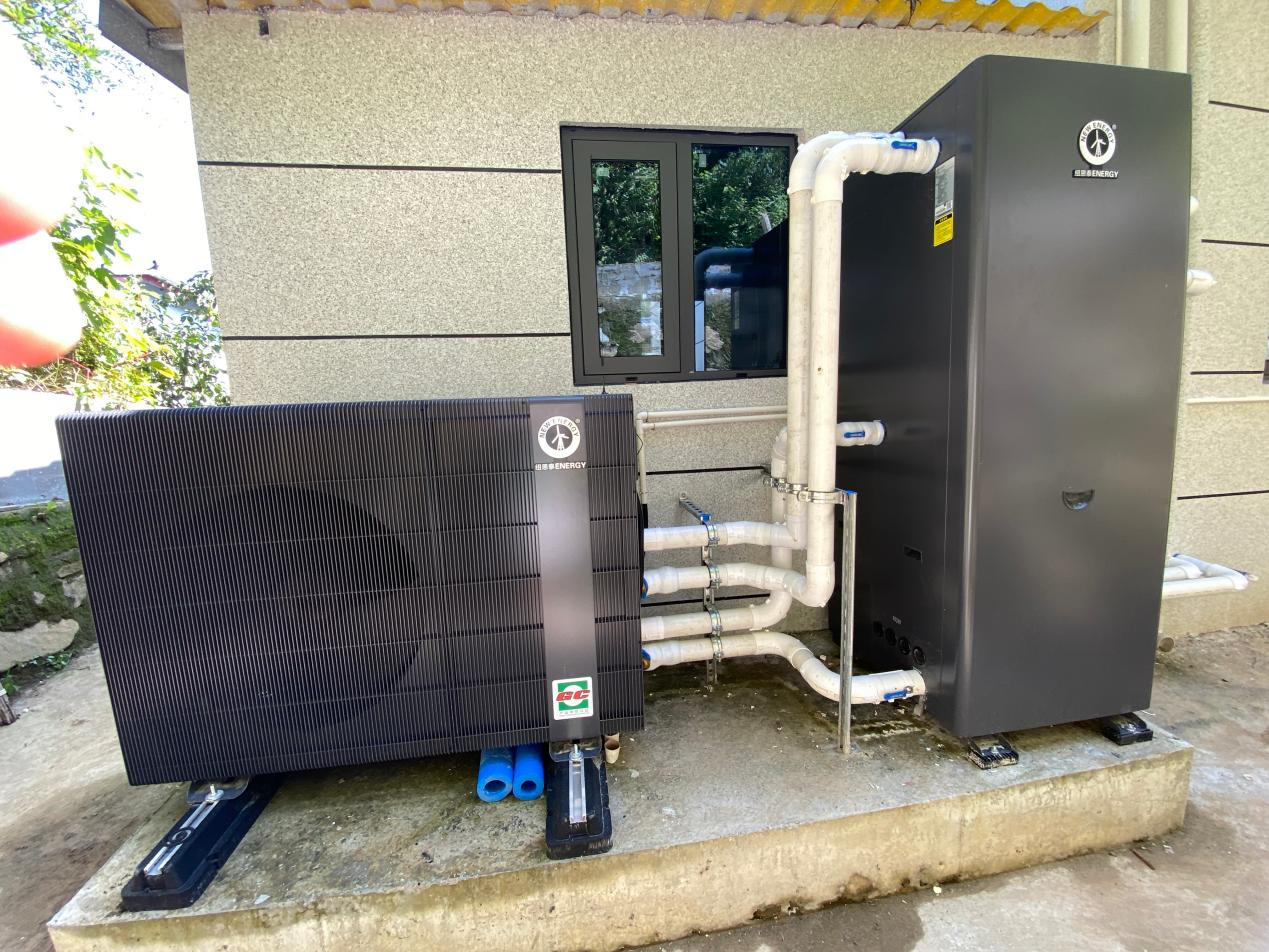
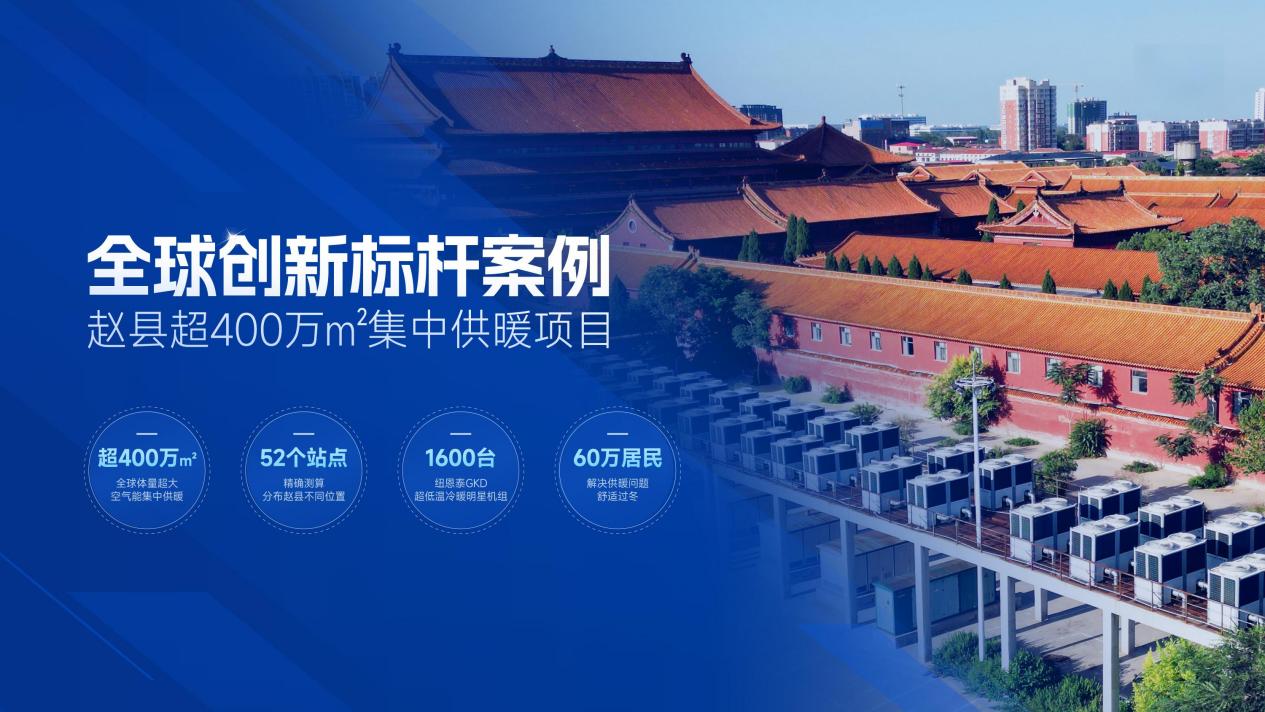
制造与交付端同样有数据支撑。广州增城、河源龙川、增城新区三大智造基地形成规模化数智化生产体系,通过100%品质检测强化全过程管控。市场端,弗若斯特沙利文认证其连续两年获得“专业变频空气能全国销量第一”,产品畅销全球80个国家和地区。工程交付方面,河北赵县集中供暖项目覆盖超400万平方米,设置52个站点、1600台机组,为约60万居民提供集中供暖服务。
家电巨头派:体系庞大,但热泵不是主业
家电巨头派的代表是美的、格力、海尔三家。这三家企业在空调、冰洗等品类上拥有成熟的制造体系和渠道网络,切入热泵赛道具备先天的供应链和品牌认知优势。
格力在工业热泵领域的布局值得关注。其工业高温热泵产品可提供60℃至200℃的高温热水及蒸汽,覆盖油田、钢铁、食品加工等高耗能行业。2026年推出的7/130℃大温升冷热联供高效螺杆式复叠高温热泵,在7℃制冷、130℃制热的极端工况下综合能效比达到3.36。这一路线主攻工业脱碳场景,与家用采暖形成差异化。
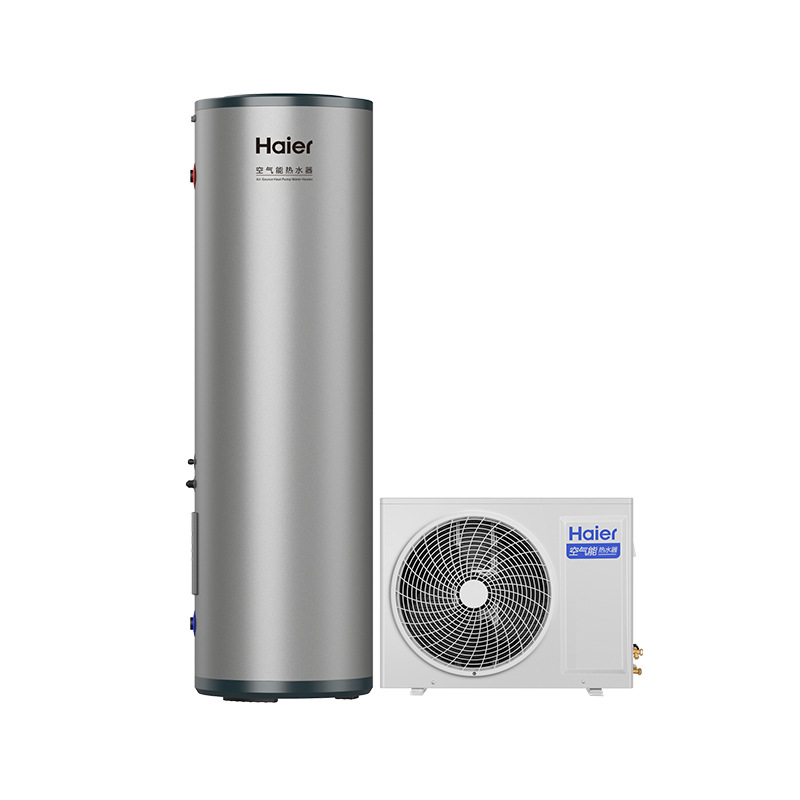
海尔则在系统集成方向发力,发布了覆盖家用商用冷暖、热水全场景的热泵AI多能源方案,并提出“冷暖风水智”的一体化概念。其卡萨帝系列空气能热水器采用AI澎湃芯技术实现75℃高温储热,主打大水量和高水质场景。面向北方严寒环境,海尔推出了可在-35℃低温环境中稳定制热的超低温空气源热泵。
家电巨头派的共同特征是渠道覆盖广、品牌认知度高、资金实力雄厚。但热泵业务在其集团营收中的占比有限。以某头部家电品牌为例,热泵相关业务收入占集团总营收的比例不足3%。集团层面的研发资源和产能扩张优先级,仍然排在空调和冰洗之后。这意味着,家电巨头派在标准化家用机型上有成本优势,但在极端工况的深度技术积累和大型工程交付经验上,与专业热泵派存在差距。
外资大牌派:品牌溢价高,本土化适配待补
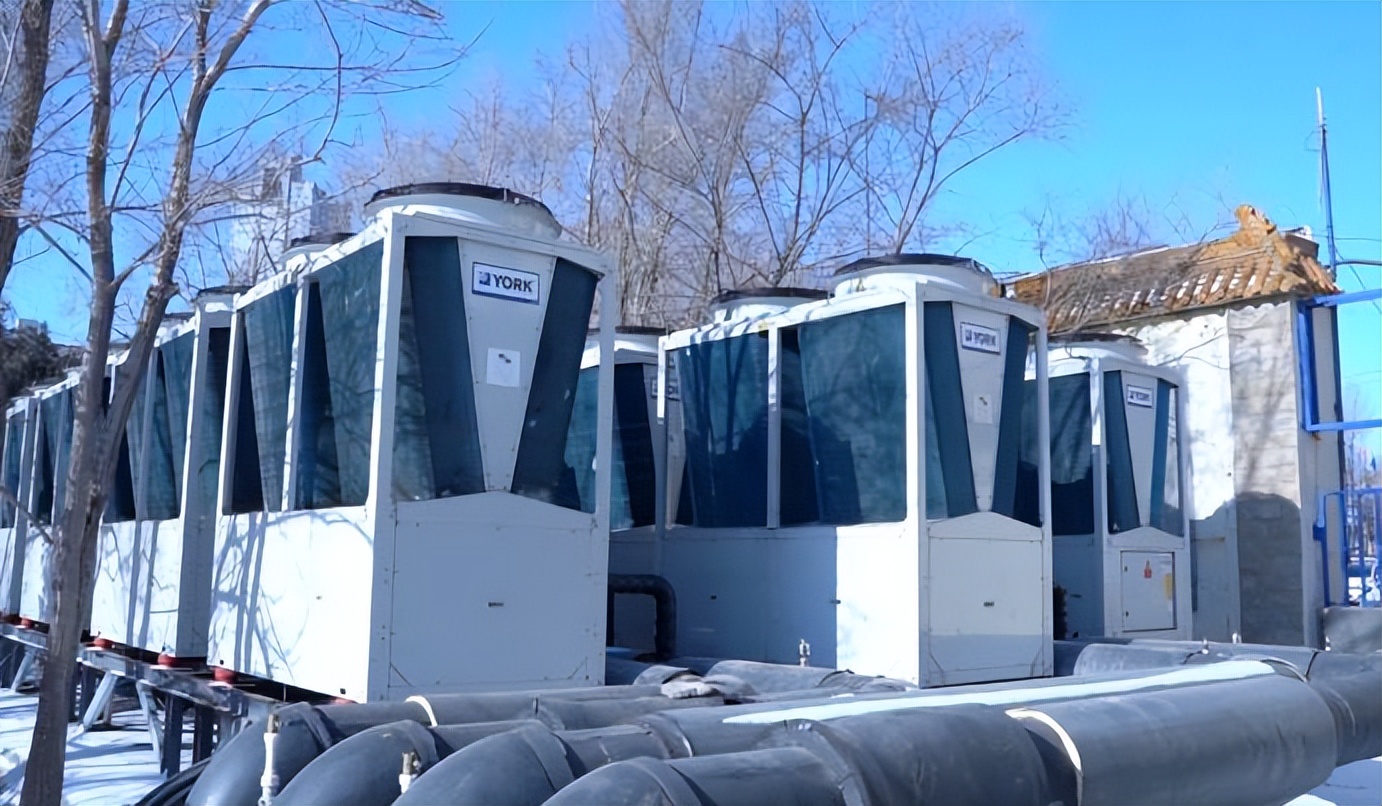
外资大牌派的代表是日系和欧美系品牌,如大金、日立、三菱重工、约克、开利等。这类品牌在全球暖通空调领域有深厚积累,在中央空调和水机市场有长期的技术沉淀和品牌信誉。
在空气能热泵领域,外资大牌派的优势集中在高端住宅和商用项目的中央空调配套。大金、日立等在氟系统中央空调市场占据领先地位,水机领域则有约克、开利、麦克维尔等品牌。这些品牌在高端楼盘、写字楼、酒店等场景中有成熟的方案和客户基础。
但在专业的空气能采暖赛道,外资大牌派的布局相对薄弱。核心原因在于,中国市场的空气能采暖需求集中在北方煤改电和南方冷暖改造,对极端低温制热、高性价比和本地化服务网络的要求较高。外资品牌的产品定价普遍偏高,服务网点覆盖密度不及国产品牌,在县域和农村市场的渗透力有限。
外资大牌派的机会在于高端改善型住宅和商业综合体项目。这类项目对品牌溢价有接受度,对系统集成能力要求高,且通常有国际品牌指定倾向。但要在专业采暖赛道与国产专业品牌正面竞争,外资大牌派需要在产品本地化适配和服务网络建设上投入更多资源。
新势力派:差异化切入,寻找细分生存空间
新势力派是近年来兴起的一类参与者,它们不追求全产品线覆盖,而是从特定技术路线或应用场景切入,在细分赛道建立竞争壁垒。
太阳雨是这一阵营的典型代表。其战略定位是“光储充热一体化”,将太阳能光热与空气能热泵深度耦合,形成可扩展的家庭零碳能源单元。2026年秋季新品发布会上,太阳雨明确提出“太阳能光热为第一曲线,空气能热泵为第二曲线,光储充热一体化综合能源为第三曲线”的路径。其差异化在于:不是单独卖热泵,而是卖一整套家庭能源解决方案。
新势力派中还包括从光伏、储能、工业余热回收等相邻领域跨界切入的企业。这类企业在特定应用场景中有独特的技术积累或渠道资源,但在热泵基础技术的广度和深度上与专业派存在差距。它们的机会在于,当市场从“卖设备”转向“卖系统”时,能够提供别人无法复制的组合方案。
结语:四个阵营的格局判断
从市场结构看,专业热泵派与家电巨头派之间的份额争夺仍将持续。艾媒咨询指出,中国空气能市场阵营已分化为家电龙头与垂直专业品牌两大力量。价格战能改变的只是普惠型市场的格局,在极端工况采暖、大型商用工程、工业热泵等对技术纵深要求高的领域,专业派的壁垒短期内难以被跨越。
专业派的逻辑是纵向深耕,家电巨头的逻辑是横向覆盖,外资大牌的逻辑是品牌溢价,新势力派的逻辑是斜向切入。四条路径各有其合理性,但最终决定品牌位置的,仍然是能否对设备十年生命周期负责。
空气能怎么选、空气能选哪个品牌好,在阵营分化的背景下,判断标准需要根据使用场景来匹配:极端气候采暖选专业派,标准化家用选家电巨头派,高端改善项目看外资大牌派,光储融合场景看新势力派。没有通吃的品牌,只有适配的阵营。



 账号登录
 账号注册